Субсидированная ипотека 2026: кому доступна, ставки от 2% до 12%
Купить недвижимость в ипотеку можно не только по рыночной ставке. В России действуют программы государственной поддержки, позволяющие приобрести квартиру или построить дом на более выгодных условиях.
Причём льготная ипотека доступна не только семьям с детьми. Ею могут воспользоваться IT-специалисты, представители отдельных профессий, покупатели недвижимости в новых регионах России и другие категории граждан.
В октябре 2026 года изменились условия семейной ипотеки, а со 2 ноября появилась новая ипотечная программа под 8% для покупки недвижимости в Крыму и Севастополе.
Какие программы действуют, кому они подходят и что необходимо учитывать перед покупкой? Разбираемся вместе с экспертами Городского Риэлторского Центра.
Что такое субсидированная ипотека?
Субсидированная ипотека — это жилищный кредит, по которому часть процентных расходов компенсируется государством или другой организацией. В рамках государственных программ покупатель получает кредит по сниженной ставке, а банк — предусмотренную условиями программы компенсацию.
Для заёмщика главное преимущество заключается в снижении ежемесячного платежа и общей стоимости кредитования. Однако универсальной льготной ипотеки не существует: каждая программа предусматривает собственные требования к покупателю, недвижимости, первоначальному взносу и региону приобретения жилья.
Какие программы субсидированной ипотеки действуют в 2026 году?
1. Семейная ипотека — от 2% до 12%
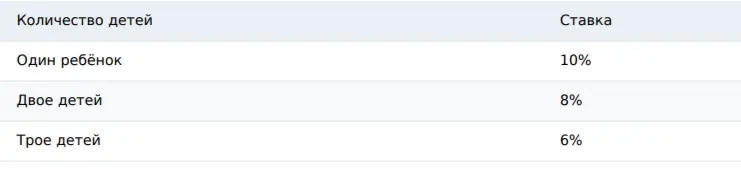
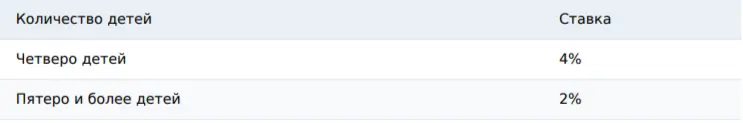
С 1 октября 2026 года действует дифференцированная шкала ставок по семейной ипотеке. Для Краснодарского края, Крыма и большинства других регионов ставки зависят от количества детей:
Обязательное условие — наличие хотя бы одного ребёнка младше 7 лет на дату оформления кредита. Для семей с детьми с инвалидностью предусмотрены специальные условия. Максимальная сумма льготного кредита в большинстве регионов составляет от 6 до 10 млн рублей в зависимости от количества детей.
Программа позволяет приобретать подходящее жильё в новостройках, строить индивидуальные дома, а в отдельных случаях — покупать вторичную недвижимость.
2. IT-ипотека — до 6%
Программа предназначена для специалистов, работающих в аккредитованных IT-компаниях. Основные требования: возраст заёмщика от 18 до 50 лет включительно, работа в компании, соответствующей условиям программы, соблюдение требований к заработной плате, покупка подходящего жилья на первичном рынке или строительство дома.
Максимальная сумма льготного кредита — 9 млн рублей. Программа имеет территориальные ограничения и не распространяется на покупку недвижимости в Москве и Санкт-Петербурге.
3. Дальневосточная и арктическая ипотека — до 2%
Программа позволяет приобретать недвижимость на Дальнем Востоке и в Арктической зоне России. Она доступна молодым семьям, отдельным категориям работников образования, здравоохранения, оборонной промышленности, многодетным семьям и другим гражданам, соответствующим установленным требованиям.
Ставка — до 2% годовых; первоначальный взнос — от 20%; максимальная сумма кредита обычно до 6 млн рублей, а при соблюдении специальных требований — до 9 млн рублей.
Недвижимость должна находиться на территории действия программы.
4. Ипотека в новых регионах России — до 2%
Программа распространяется на ДНР, ЛНР, Запорожскую и Херсонскую области.
Воспользоваться программой может гражданин России независимо от наличия детей, семейного положения, профессии и региона проживания.
Ставка — до 2% годовых; максимальная сумма кредита — 6 млн рублей; первоначальный взнос — от 10%. Предусмотрены покупка подходящего жилья в новостройке или строительство индивидуального дома.
Программа интересна тем, кто рассматривает приобретение недвижимости в новых регионах, но не соответствует требованиям семейной или IT-ипотеки. Банк оценивает платёжеспособность заёмщика, а объект должен отвечать установленным требованиям.
5. Сельская ипотека — до 3%
Программа предназначена для приобретения и строительства жилья в сельской местности. Она доступна определённым категориям граждан, включая работников агропромышленного комплекса, специалистов социальной сферы на сельских территориях и других участников, предусмотренных условиями программы.
Ставка — до 3% годовых; максимальная сумма кредита — 6 млн рублей; первоначальный взнос — от 30%; срок кредитования — до 25 лет. Объект должен находиться в населённом пункте, включённом в территорию действия программы.
6. Новая ипотечная программа в Крыму и Севастополе — 8%
Со 2 ноября 2026 года появилась новая возможность приобретения строящейся недвижимости в Крыму и Севастополе по программе кредитования со ставкой 8% годовых.
Основные заявленные параметры: ставка 8%; максимальная сумма кредита 8 млн рублей; первоначальный взнос от 20,1%; покупка подходящих строящихся объектов у застройщиков.
Программа представляет интерес для покупателей, в том числе проживающих в других регионах России. Конкретные условия, требования к заёмщику и перечень доступных объектов необходимо уточнять в банке.
Можно ли воспользоваться льготной ипотекой повторно?
С 23 декабря 2023 года действуют ограничения на повторное использование ряда государственных ипотечных программ. Например, если супруг оформил IT-ипотеку в 2024 году, семья не сможет автоматически получить семейную ипотеку для приобретения другой квартиры.
Исключение возможно при соблюдении специальных условий: после оформления предыдущего льготного кредита родился ещё один ребёнок, а прежняя ипотека полностью погашена. Для кредитов, оформленных до 23 декабря 2023 года, предусмотрены отдельные правила.
Перед подачей заявки необходимо проверить историю использования государственных программ обоими супругами. Ограничения зависят от программы и даты заключения предыдущего договора.
Мнение эксперта
Юлия Усачева, генеральный директор агентства недвижимости «Городской Риэлторский
Центр»:
«Я считаю, что многие покупатели недооценивают возможности субсидированной ипотеки. Часто люди знают только о семейной программе и даже не рассматривают другие варианты государственной поддержки.
Между тем существуют программы, которые не требуют наличия детей или определённого семейного положения. Например, ипотека под 2% в новых регионах. Интерес представляет и новая программа под 8% в Крыму.
Но я всегда рекомендую начинать с оценки самой недвижимости. Низкая процентная ставка — это преимущество, однако она не компенсирует завышенную стоимость квартиры, юридические риски или неудачное расположение.
Наша задача — помочь покупателю выбрать не просто доступную ипотеку, а действительно выгодную и безопасную недвижимость».
Что проверить перед покупкой недвижимости?
Даже если покупатель соответствует требованиям государственной программы, окончательное решение о выдаче кредита принимает банк. Необходимо учитывать размер первоначального взноса, подтверждённый доход, кредитную историю, ранее оформленные льготные кредиты и соответствие объекта требованиям программы.
Также важно изучить полную стоимость кредита и условия изменения процентной ставки. С 1 октября 2026 года для новых договоров семейной ипотеки установлен максимальный срок государственного субсидирования — 15 лет. При более длительном сроке кредитования необходимо заранее оценить условия последующих платежей.
Вывод
Субсидированная ипотека в 2026 году открывает возможности для разных категорий покупателей: от молодых семей и IT-специалистов до граждан, приобретающих недвижимость в новых регионах России, Крыму и Севастополе.
Однако каждая программа имеет собственные ограничения. Выбирать ипотеку необходимо с учётом не только процентной ставки, но и конкретной недвижимости, финансовых возможностей и долгосрочных планов покупателя.
Городской Риэлторский Центр помогает подобрать недвижимость в Сочи, Краснодаре, Анапе, Новороссийске, Крыму и других регионах, оценить варианты ипотечного кредитования и проверить юридическую безопасность сделки.
В следующих публикациях мы подробно разберём отдельные программы государственной поддержки и расскажем, как воспользоваться ими на практике

Планируете покупку недвижимости и хотите принять взвешенное решение?
Оставьте свои контакты через форму обратной связи. Эксперт АН «Городской Риэлторский Центр» проконсультирует вас по текущей ситуации на рынке, расскажет о доступных вариантах и поможет выбрать объект, который будет соответствовать вашим задачам.
Читайте также
Апарт-отели на Черноморском побережье могут стать более прозрачным инвестиционным продуктом. Разбираем новые правила, опыт Сингапура и Дубая, доходность и критерии выбора в Сочи, Анапе и Крыму.
Хотите передать квартиру детям или родственникам? Сначала разберитесь, в какой момент вы перестанете быть собственником и какие права сохранятся за вами. Сравниваем дарение, завещание и наследственный договор.
Квартира продаётся на 20% дешевле рынка? Разбираем причины низкой цены, юридические риски и способы проверки недвижимости перед покупкой. Советы экспертов ГРЦ.
Квартира с видом на море - мечта многих. Но действительно ли безопасно жить на 20-м или 30-м этаже? Мировые исследования раскрывают неожиданные факты о здоровье, высотных зданиях и выборе недвижимости.
Глемпинги становятся новым инвестиционным форматом: ограниченное количество объектов, собственная земля, пассивный доход и потенциал роста стоимости. Разбираемся, почему инвесторы обращают внимание на этот рынок.
Ребёнок поступает в Краснодар в 2027 году? Почему квартиру будущему студенту стоит выбирать уже сейчас, а не ждать августа: районы, ремонт, ликвидность и возможность будущего переезда семьи на юг.
Стоит ли покупать квартиру сейчас или ждать снижения ипотеки? Разбираем три сценария и объясняем, когда ожидание выгодно, а когда можно потерять хороший объект и дисконт.
Почему сложный рынок недвижимости 2026 года открывает новые возможности для покупателей. Пять принципов выбора недвижимости в Сочи, Крыму и Анапе от генерального директора Городского Риелторского Центра Юлии Усачёвой.
Материнский капитал использовали несколько лет назад, ипотеку давно выплатили, квартиру решили продать — и тут возникает вопрос о детских долях. Разбираем, какие ситуации требуют особого внимания собственника и почему ими лучше заняться до появления покупателя.
Пять лет не прошло, а квартиру уже можно продать без налога: 7 ситуаций, о которых собственники часто не знают
Ключевая ставка осталась высокой. Стоит ли откладывать покупку квартиры до 2027 года? Разбираем вторичный рынок и новостройки Сочи, Краснодара, Анапы, Новороссийска и Крыма.